Dopo quasi tre anni di ridimensionamento dei prezzi, il mercato dei vini pregiati ritrova stabilità e tocca quotazioni reali ai minimi da oltre un decennio. L’analisi dei dati aggiornati della piattaforma Liv-ex evidenzia una chiara ripresa degli scambi, guidata dal ritorno dei Bordeaux maturi e dalla straordinaria tenuta dei grandi rossi italiani.
Chi segue la dinamica dei mercati collezionistici sa bene che la memoria degli investitori tende a essere breve. Quando tra il 2021 e il 2022 le quotazioni del fine wine raggiunsero vette mai viste prima, guidate dal boom della Borgogna e dalle grandi cuvée di Champagne, in molti cedettero all’illusione che i prezzi potessero salire all’infinito. Poi è arrivata la fisiologica inversione di rotta: tassi di interesse in rialzo, prudenza macroeconomica e una naturale digestione degli eccessi speculativi hanno trascinato gli indici al ribasso per quasi tre anni di fila.
Oggi quel ciclo correttivo ha completato il suo corso. Rilevando le ultime dinamiche di scambio della piattaforma globale Liv-ex, James Miles, fondatore e guida della borsa londinese del vino, ha sintetizzato la situazione con una formula lapidaria: “Il vino pregiato non è mai stato così economico dal 2014”. Una dichiarazione che merita di essere decodificata con attenzione, lontano da facili trionfalismi ma con il rigore analitico che questo comparto richiede.
I numeri del “reset”: cosa raccontano davvero gli indici
I dati forniti da Liv-ex tracciano un quadro inequivocabile di reset strutturale del mercato. Rispetto ai picchi toccati nel 2022:
- Valori reali quasi dimezzati: rispetto all’indice azionario FTSE, le quotazioni del vino pregiato si sono praticamente dimezzate dal 2022 e registrano un calo di circa il 40% in termini reali (al netto dell’inflazione).
- Indici di riferimento su minimi storici: il benchmark globale Liv-ex Fine Wine 1000 — che traccia mille tra le etichette più scambiate al mondo — si è riallineato ai livelli del 2015, riassorbendo interamente la bolla del periodo pandemico.
- Attività di scambio in ripresa: gli scambi nell’ultimo trimestre segnano un incremento di un terzo (+33%) rispetto ai volumi registrati nello stesso periodo del 2025.
Come sottolineato dall’analista di Liv-ex Sophia Gilmour, la linea di tendenza rialzista di lungo periodo si è spezzata. Se questa dinamica ha penalizzato chi ha acquistato al culmine dell’euforia tra il 2021 e la metà del 2022, oggi la situazione rappresenta una finestra d’ingresso straordinariamente favorevole per chi intende costruire o rinnovare una cantina da collezione a valutazioni finalmente congrue.
Il ritorno dell’equilibrio tra domanda e offerta
Uno degli indicatori più affidabili della salute del mercato secondario è il cosiddetto bid:offer ratio, ovvero il rapporto tra le proposte di acquisto (bid) e le offerte di vendita (offer) registrate sul book di negoziazione.
Durante la fase più acuta della flessione, il mercato vedeva una forte sproporzione di venditori pronti a concedere sconti consistenti pur di monetizzare. Negli ultimi mesi si assiste invece a un riequilibrio fisiologico: il divario tra prezzo richiesto e prezzo offerto (trade discount) si è ristretto fino al 2,4%, il valore più contenuto degli ultimi cinque anni.
Questo significa che i venditori hanno smesso di fare concessioni indiscriminate e la domanda reale si sta riallineando alle quotazioni di mercato, segno tangibile di una fase di consolidamento del prezzo minimo (bottoming phase).
Bordeaux maturo e vecchie annate: dove si concentrano le opportunità
L’opportunità attuale non riguarda tutto il mercato in modo indistinto, ma richiede una selezione rigorosa. Come evidenziano le analisi di Liv-ex e dei principali broker internazionali, il comparto che offre il miglior profilo di rischio/rendimento è rappresentato dai grandi Bordeaux maturi.
I motivi sono molteplici e concreti:
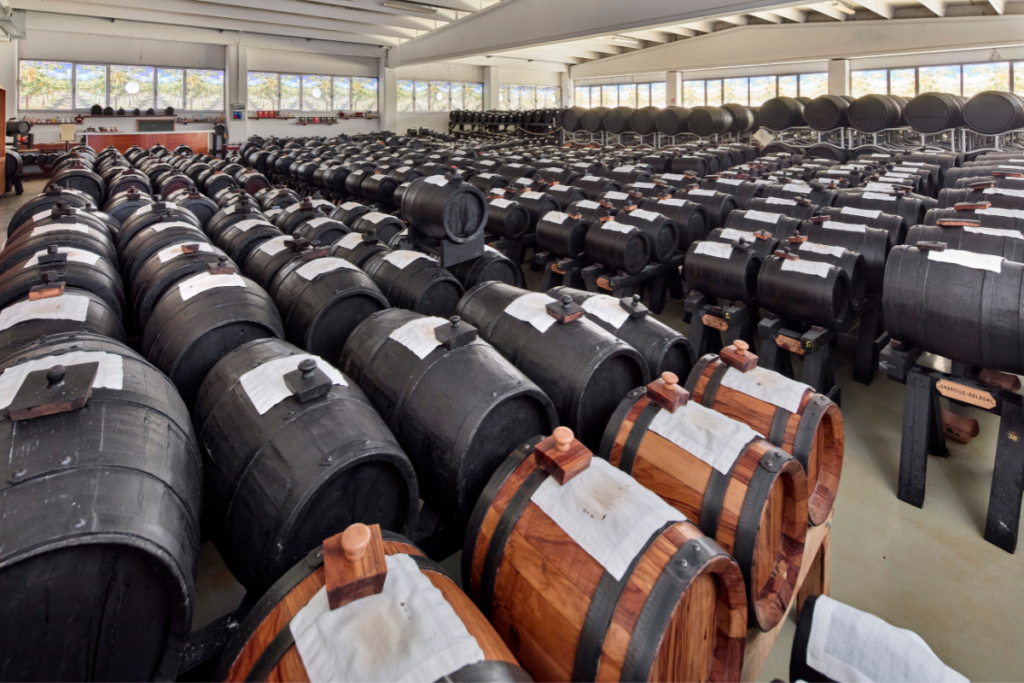
- Finestra di beva ideale (Drinking Window): le annate dei primi anni Duemila stanno entrando ora nella loro piena maturità espressiva. Sono vini pronti per essere stappati nei ristoranti stellati o nelle tavole dei collezionisti, il che riduce progressivamente le scorte disponibili sul mercato.
- Azzeramento dei costi di custodia: acquistare un’annata storicizzata a prezzi allineati al 2015 consente al collezionista di scavalcare dieci o vent’anni di spese di stoccaggio e assicurazione sostenute da chi ha conservato le bottiglie fino ad oggi.
- Valutazioni ai minimi storici sui First Growths: emblematico è il caso di Château Lafite Rothschild 2000, la cui quotazione sul mercato secondario ha raggiunto il livello d’acquisto più conveniente degli ultimi 18 anni.
- La divergenza tra annate giovani e mature: il bid:offer ratio per i millesimi Bordeaux compresi tra il 2006 e il 2010 attesta un solido 1,7, a fronte dello 0,7 registrato per le annate dal 2020 in poi. Il mercato premia la certezza della qualità espressa e penalizza le release recenti uscite a prezzi di listino ritenuti eccessivi.
L’Italia al centro: resilienza e valore concreto
Se la Borgogna ha subito le correzioni più severe a causa delle quotazioni vertiginose raggiunte nel 2022, la produzione di eccellenza italiana ha dimostrato una tenuta strutturale invidiabile.
L’indice Liv-ex Italy 100 e i report delle principali case d’asta confermano che i grandi rossi italiani — in particolare le denominazioni di punta del Piemonte (Barolo e Barbaresco) e della Toscana (Brunello di Montalcino, Chianti Classico Gran Selezione e Supertuscan) — hanno contenuto le perdite entro un intervallo medio del 6%, a fronte di flessioni superiori al 20-25% registrate da altre regioni francesi.
I collezionisti internazionali vedono sempre più nell’Italia un porto sicuro di valore reale: grandi punteggi della critica, impeccabile capacità di invecchiamento e prezzi di rilascio sul mercato primario ancora sostenibili rispetto ai corrispettivi d’Oltralpe.
Un mercato più maturo: niente speculazione, spazio alla qualità
Nessuno tra gli addetti ai lavori si attende l’innesco imminente di un nuovo ciclo rialzista arrembante. Come precisa lo stesso James Miles, il mercato si appresta a vivere una fase di accumulazione organica.
Non si tratta più di acquistare casse di vino inseguendo il guadagno finanziario a breve termine o trattando la bottiglia alla stregua di un asset speculativo. Il collezionismo che riparte nel 2026 è fatto di appassionati evoluti, ristorazione d’alto livello e investitori di lungo periodo che conoscono il valore intrinseco del prodotto, ne comprendono la scarsità e sanno che un grande vino, prima di tutto, nasce per essere apprezzato nel bicchiere.
Per chi possiede la pazienza e la competenza per selezionare i singoli produttori e le annate giuste, questo momento di mercato rappresenta uno di quei rari punti di svolta in cui la qualità assoluta torna a essere accessibile a cifre storicamente ragionevoli.
Punti chiave:
- Quotazioni ai minimi reali dal 2014: I prezzi del comparto sono scesi del 40% in termini reali rispetto ai picchi del 2022, riassorbendo del tutto la bolla speculativa post-pandemica.
- Ripresa dei volumi di scambio: Gli scambi registrati sulla piattaforma Liv-ex segnano un incremento del 33% nell’ultimo trimestre, segnale del ritorno attivo dei collezionisti sul mercato.
- Opportunità sui Bordeaux maturi: I millesimi compresi tra il 2000 e il 2010 offrono oggi il miglior rapporto qualità-prezzo, essendo già nella loro perfetta finestra di beva senza costi aggiuntivi di stoccaggio.
- Resilienza delle etichette italiane: Grandi denominazioni come Barolo, Brunello e Supertuscan hanno contenuto le perdite entro il 6%, confermandosi beni rifugio stabili e attrattivi.
- Cambio di approccio per gli investitori: Il mercato ha superato la speculazione di breve termine per abbracciare un collezionismo più maturo, fondato sulla qualità intrinseca e la visione di lungo periodo.