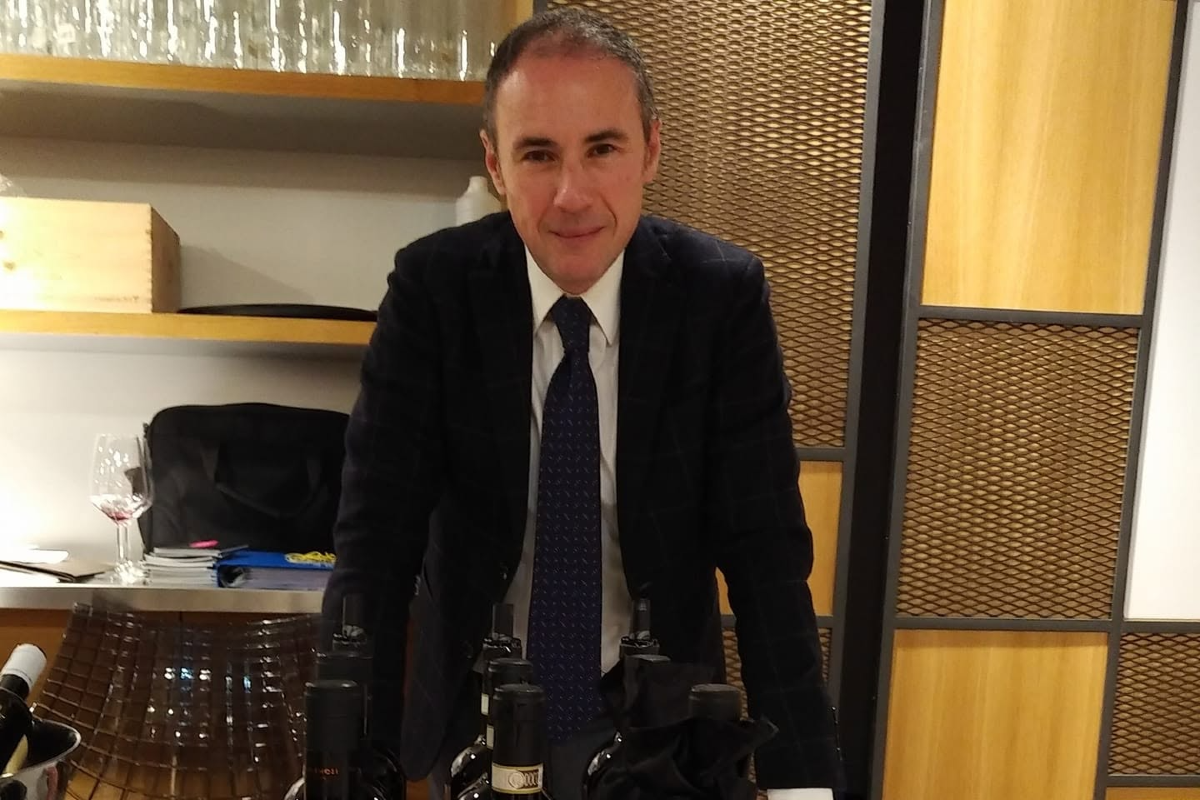
Il mercato tedesco resta strategico per il vino italiano, ma richiede un cambio di approccio. Prezzi disallineati, canali commerciali trattati indistintamente, investimenti discontinui e una conoscenza del mercato spesso affidata a visite sporadiche mettono alla prova le aziende. Dario Pennino, manager con 25 anni di esperienza, spiega perché la Germania va considerata un mercato “domestico” per i produttori italiani e quali opportunità non lasciarsi sfuggire.
Il mercato tedesco continua a rappresentare uno sbocco fondamentale per il vino italiano, ma pensare di affrontarlo con le stesse logiche commerciali di qualche anno fa potrebbe rivelarsi un errore. Tra consumatori sempre più attenti al rapporto qualità-prezzo, vini premium che faticano a trovare spazio, una concorrenza che si gioca spesso tra le stesse etichette italiane e strategie di esportazione non sempre sufficientemente strutturate, la Germania sta chiedendo alle nostre aziende un cambio di prospettiva.
A sottolinearlo è Dario Pennino, professionista del vino con 25 anni di esperienza internazionale, oggi stabilmente residente in Germania, dove segue il mercato per realtà come Velenosi, Firriato, Tenuta di Capezzana e il leader mondiale Urbani Tartufi nel settore food. Una conoscenza maturata direttamente sul campo, attraverso il rapporto quotidiano con importatori, distributori, ristoratori e operatori commerciali, che gli permette di osservare le dinamiche del mercato tedesco da una prospettiva privilegiata.
La sua lettura parte da una considerazione controcorrente: non è necessariamente il consumatore tedesco ad aver cambiato atteggiamento nei confronti del vino, ma sono i produttori ad aver progressivamente disallineato la propria offerta dalle sue aspettative di spesa. Una questione di prezzi, dunque, ma anche di valore percepito, posizionamento e capacità di interpretare le caratteristiche di un mercato tutt’altro che omogeneo.
Nell’intervista emerge anche una critica piuttosto netta al modo in cui molte aziende italiane affrontano l’export: gamme a volte poco efficaci, canali commerciali trattati indistintamente, investimenti discontinui e una conoscenza del mercato spesso affidata a visite sporadiche. Per Pennino, la Germania non dovrebbe essere considerata semplicemente una destinazione commerciale, ma un vero e proprio mercato domestico, da presidiare con competenze specifiche, continuità e una presenza concreta sul territorio.
Uno scenario nel quale crescono le opportunità per bianchi e spumanti, mentre il segmento premium attraversa una fase particolarmente difficile. E nel quale, soprattutto, non basterà aspettare una ripresa dei consumi: servirà arrivarci preparati, con modelli di business capaci di intercettare le nuove condizioni del mercato.
Lei vive stabilmente in Germania e segue direttamente il mercato per alcune aziende del vino italiane. Dopo questi anni di osservazione sul campo, qual è il cambiamento più significativo che ha riscontrato nel comportamento degli operatori e dei consumatori tedeschi? Si tratta soprattutto di una maggiore prudenza negli acquisti, di una diversa sensibilità al prezzo oppure sta cambiando più profondamente il ruolo che il vino occupa nelle abitudini di consumo?
L’attitudine ad acquistare quantità inferiori nasce, a mio avviso, da una certa prudenza nei confronti dei vini, i cui prezzi sono aumentati vistosamente negli ultimi anni, soprattutto nella ristorazione.
Se così fosse, sfaterei il ricorrente monito degli ultimi tempi secondo cui i consumi si starebbero riducendo semplicemente perché “si desidera bere meno” o perché sono cambiati i gusti. Sposterei invece il ragionamento su un altro piano: la contrazione è indotta da un’offerta che si è progressivamente disallineata rispetto alla domanda.
Guardiamo la questione da un’altra prospettiva: non è cambiato il consumatore, ma l’offerta. Chi acquista rimane fedele alle categorie di prezzo nelle quali si riconosce e che gli consentono di sostenere una determinata spesa. È un meccanismo che vale per tutti i settori merceologici.
I produttori di vino hanno scavalcato, quando non addirittura ignorato, questo schema, applicando negli anni aumenti che oggi si stanno ritorcendo contro di loro. Alcuni vini, arrivati a prezzi molto elevati, non riescono nemmeno a esprimere nel bicchiere un valore realmente corrispondente a quanto richiesto.
Nel mercato tedesco il vino locale conserva una posizione molto forte, soprattutto in alcune categorie. Quanto pesa oggi la concorrenza dei produttori tedeschi e su quali terreni il vino italiano può realmente competere?
In tutta onestà, non ritengo che il vino tedesco possa determinare una diminuzione delle quantità vendute dei vini italiani. Certamente è un concorrente per sua stessa natura, ma il vino italiano ha un legame molto forte con la tradizione gastronomica, ed è proprio questo il suo terreno ideale di competizione.
Uno degli aspetti più delicati per le cantine italiane è probabilmente la costruzione di un corretto posizionamento di prezzo. In un mercato dove discount e grande distribuzione hanno un peso considerevole, mentre il consumatore presta sempre maggiore attenzione al rapporto qualità-prezzo, quali sono oggi le fasce di prezzo più interessanti per i vini italiani?
Come accennavamo prima, il consumatore tedesco ha una visione piuttosto precisa della spesa che intende sostenere per una bottiglia di vino, sia al ristorante sia al supermercato o in enoteca. Il rapporto qualità-prezzo è un elemento fondamentale, anche perché la componente romantica e impulsiva del consumatore tedesco è molto meno presente rispetto, per esempio, a quella di un italiano.
Di conseguenza, se un prodotto non corrisponde alla sua percezione del valore e a quello che considera il corretto price point, semplicemente non lo acquista. Desiste o, nel migliore dei casi, rimanda la decisione.
C’è poi un aspetto da non sottovalutare: stiamo generalizzando, perché la Germania non è affatto un mercato omogeneo. Esistono stili di vita e comportamenti molto differenti tra le diverse regioni. Una capitale finanziaria come Francoforte, per esempio, presenta un mix culturale che determina criteri di consumo diversi da quelli di una città come Friburgo. Allo stesso modo, Amburgo è diversa da Stoccarda, così come Monaco di Baviera e Berlino rappresentano realtà differenti rispetto a Kassel o alla turistica Heidelberg.
C’è un problema di percezione del valore del vino italiano? Mi spiego: prodotti che in Italia vengono considerati di fascia medio-alta, e che hanno alle spalle denominazioni, territori e storie importanti, riescono a mantenere lo stesso posizionamento in Germania oppure rischiano di essere percepiti come prodotti intercambiabili con alternative più economiche provenienti da altri Paesi produttori?
Sì, la domanda è centrata. Il produttore italiano è spesso spinto dal proprio ego: la denominazione, il vigneto, la classificazione, il “mio vino”. Sono tutti argomenti molto interessanti, ma devono fare i conti con il pragmatismo del consumatore tedesco e con il limite delle informazioni di cui dispone.
La varietà e l’uvaggio possono rappresentare elementi distintivi, ma, se un prodotto viene posizionato in maniera scorretta, rischia di essere sostituito in qualsiasi momento. Non vedo particolari minacce provenienti da altri Paesi produttori. Piuttosto, il cannibalismo avviene tra gli stessi prodotti italiani.
Spesso le aziende italiane ragionano sul prezzo di vendita senza considerare fino in fondo il prezzo finale al consumatore, che deve tenere conto dei margini degli importatori, dei distributori e dei rivenditori. Quanto è importante conoscere la struttura della filiera commerciale tedesca prima ancora di decidere a quale prezzo esportare? E quanto spesso le strategie di prezzo delle nostre cantine si rivelano poco realistiche proprio per questa ragione?
La filiera commerciale in Germania può essere molto lunga oppure estremamente corta. Non dimentichiamo che molti produttori italiani commercializzano direttamente dall’Italia: in questi casi, la filiera è cortissima.
Il problema, piuttosto, risiede nella tendenza a trattare tutti i canali allo stesso modo: le medesime gamme di prodotto, le stesse proposte commerciali, indipendentemente dal destinatario. Al massimo, si cambia l’etichetta della bottiglia.
I produttori italiani hanno talvolta gamme molto estese, spesso anche valide, ma l’approccio commerciale non è sufficientemente diversificato. Le strategie non seguono modelli di business consolidati, ma risentono di una cultura imprenditoriale di tipo artigianale, nel senso buono del termine. Organizzazioni talvolta troppo piccole e/o familiari favoriscono approcci poco scientifici. Pensiamo che, in alcuni casi, una stessa figura ricopra diversi ruoli che meriterebbero ciascuno una specializzazione. Il titolare può essere contemporaneamente il capo, l’export manager, l’amministrativo, il testimonial e il responsabile commerciale per l’Italia. È un limite evidente.
Importatori e distributori, generalmente, applicano margini adeguati ai costi delle proprie strutture. Piuttosto, ci sarebbe da discutere sui ricarichi dei ristoratori, ma questo è un altro tema, sul quale non è possibile intervenire direttamente, se non facendo appello alla sensibilità nel costruire un’offerta adeguata.
Sta crescendo il concetto di vendita “al bicchiere”. In questo caso, i prodotti devono funzionare secondo logiche precise e possedere determinate caratteristiche, sia di gusto sia di prezzo. Non trascurerei, inoltre, un altro aspetto: in Germania, sotto una certa soglia di prezzo in carta, una bottiglia viene percepita come non di qualità. Come si può vedere, si tratta di un equilibrio piuttosto complesso, che richiede un’attenta analisi.
Le aziende italiane investono sufficientemente nella costruzione della propria brand awareness sui mercati internazionali? Nella sua esperienza, quanto conta realmente la reputazione del singolo produttore rispetto alla notorietà della denominazione?
No, non tutte e non sempre, anche se molte pensano di farlo attraverso visite sporadiche nel Paese e qualche post su Instagram. Le attività di sviluppo commerciale in questo settore hanno radici antichissime e, sostanzialmente, non cambieranno: degustazioni, assaggi, serate con abbinamenti cibo-vino, visite ricorrenti sul mercato, strette di mano, fiere. Si tratta di trasmettere fiducia e stabilità, costruendo relazioni e dimostrando di avere una visione. La Germania è un Paese grande e va presidiato. Ma su questo tornerò più avanti.
Per rispondere alla seconda parte della domanda, il mercato tedesco conosce e riconosce innanzitutto l’espressione varietale, poi il marchio e, eventualmente, il nome della singola bottiglia. Le denominazioni, invece, sono spesso poco efficaci perché ancora poco conosciute.
Best seller come Chianti, Amarone, Lugana, Primitivo, Barolo e Montepulciano seguono il proprio percorso di notorietà, indipendentemente dai successi più o meno recenti sul mercato.
Il mercato tedesco è storicamente caratterizzato da una distribuzione molto articolata, nella quale convivono discount, supermercati, enoteche specializzate, importatori indipendenti, ristorazione ed e-commerce. Se dovesse individuare i canali sui quali un’azienda italiana dovrebbe concentrare oggi i propri investimenti, quali sceglierebbe?
Non possiamo ambire a presidiare bene tutti i canali di distribuzione. Un produttore deve scegliere e selezionare quelli più coerenti con le proprie gamme di prodotto, studiare un price point valido e individuare le giuste velocità e rotazioni di vendita.
Sarebbe di grande aiuto, possibilmente, creare una sinergia con il management degli importatori, sedersi allo stesso tavolo e delineare una strategia comune, condivisa e dettagliata. Bisognerebbe mettere in campo competenze ed esperienze da entrambe le parti. Se lo schema di gioco non convince, meglio desistere e destinare tempo e risorse ad altro, a progetti più mirati. “Less is more”, un mantra del marketing degli anni Settanta che considero ancora attualissimo. Facciamo ciò che serve.
Per quanto riguarda il classico canale Horeca, gli operatori commerciali – importatori, distributori di zona e grossisti – mantengono assortimenti ampi e variegati, conservando una visione d’insieme. Altri, invece, cercano continuamente di inserire nuove cantine nei propri assortimenti, senza però riuscire a farle funzionare. Ne consegue l’uscita di un prodotto e l’introduzione di un altro, spesso senza una precisa analisi alle spalle e condizionati da una foga poco calibrata. Questo significa sprecare tempo e denaro, contribuendo all’affollamento dell’offerta e a una situazione di stallo.
Nella sua carriera ha lavorato con realtà molto diverse, anche per dimensioni, notorietà e organizzazione. Qual è il limite strategico che riscontra più frequentemente nelle aziende vitivinicole italiane quando affrontano il mercato tedesco? Una conoscenza insufficiente del consumatore, la mancanza di continuità commerciale, una comunicazione poco efficace oppure la tendenza a considerare l’esportazione come una semplice attività di vendita anziché come un investimento di medio-lungo periodo?
Il grande limite è quello che ripeto da anni e che, per chi mi conosce professionalmente, potrebbe ormai suonare ridondante. È anche il motivo per cui ho scelto di vivere qui: la Germania non è un mercato export, è un mercato “domestico”.
Non si può delegarne la gestione a manager che frequentano il Paese saltuariamente. Penso, per esempio, a chi trascorre due giorni tra Lipsia e Potsdam e il giorno successivo prende un aereo per Hong Kong o Singapore. Parliamo di cose completamente diverse.
In circa 25 anni di attività ho girato il mondo, visitando più di 60 Paesi, alcuni dei quali più volte, come gli Stati Uniti. Lavorare nel settore export è fantastico e girare il mondo è impagabile, ma la Germania ha bisogno di professionisti con esperienze e attitudini specifiche, possibilmente residenti sul territorio e che conoscano la lingua.
È un Paese grande, con enormi opportunità di vendita e la possibilità di attivare un cliente in ogni suo angolo. Ed è proprio questa la forza del mercato tedesco. Servono focus, attenzione e continuità: bisogna costruire uno storytelling con i clienti, visitarli in maniera costante e ripetuta, comprenderne le esigenze e, possibilmente, anticiparle.
Guardando alle trasformazioni dei consumi, quali segmenti ritiene possano offrire le opportunità più interessanti per il vino italiano in Germania nei prossimi anni? Penso, ad esempio, ai bianchi, agli spumanti, ai vini biologici, ai prodotti di fascia premium, ai formati alternativi e ai vini a basso o nullo contenuto alcolico. Ci sono categorie che, a suo avviso, le aziende italiane stanno ancora sottovalutando o interpretando in maniera poco convincente?
I vini bianchi stanno crescendo, certamente. Direi lo stesso degli spumanti: è una tendenza che sembra consolidarsi un po’ dappertutto. Lo stesso vale per i vini con una gradazione alcolica leggermente inferiore.
Tuttavia, la componente alcolica è una delle fondamenta di un vino: contribuisce alla struttura, all’intensità, al volume e, in parte, alla sua personalità. Bisogna fare attenzione a non snaturare ciò che rappresenta l’essenza stessa di un buon prodotto, inseguendo le tendenze del momento.
Possiamo osservare, invece, che i prodotti di fascia alta e premium stanno soffrendo moltissimo in Germania, ormai relegati a una super-nicchia. E questo, purtroppo, ritengo sia un punto di non ritorno.
Se dovesse sedersi oggi al tavolo con un’azienda vitivinicola italiana che vuole entrare nel mercato tedesco, oppure consolidare una presenza già esistente ma poco soddisfacente, quali sarebbero le prime tre decisioni strategiche che le consiglierebbe di prendere?
La prima decisione è chiedersi: “Cosa voglio fare da grande?”
Se si ritiene che la Germania possa rappresentare un mercato strategico e quindi una componente strutturale del proprio fatturato export, bisogna:
- studiare le strategie,
- ricollocare i prodotti nelle rispettive categorie di prezzo,
- produrre vini con determinate caratteristiche sensoriali,
- realizzare piani specifici,
- e soprattutto affrontarlo – come dicevo prima – come se si trattasse di un mercato “domestico”.
La Germania è il secondo Paese al mondo per quantità di vino italiano vendute e, a mio avviso, continuerà a esserlo. I tedeschi amano l’Italia e i suoi prodotti: questo non cambia. Tra l’altro, è un mercato che richiede budget relativamente poco impegnativi, soprattutto se consideriamo le risorse che, al contrario, devono essere destinate ai viaggi negli Stati Uniti o in Asia, tra voli e pernottamenti.
Se posso concludere con una considerazione, prevedo un rimbalzo economico, per ragioni economiche e geopolitiche, nel prossimo futuro. Non saprei dire esattamente quando, ma potrebbe verificarsi entro i prossimi 12 mesi. Se questa previsione si realizzerà, dovremo essere pronti a coglierne i frutti. I risultati, infatti, non arriveranno automaticamente e spontaneamente per tutti, ma premieranno soltanto chi avrà preparato modelli di business adeguati alle fluttuazioni in corso.
Punti chiave:
- Il consumatore tedesco non è cambiato: la contrazione degli acquisti dipende anche dall’aumento dei prezzi e dal disallineamento tra offerta e domanda.
- Il valore percepito conta più della denominazione: senza un corretto posizionamento, anche i vini italiani più prestigiosi rischiano di essere sostituiti.
- Le aziende italiane si fanno concorrenza da sole: gamme a volte poco efficaci, scarsa differenziazione e strategie commerciali poco mirate alimentano il cannibalismo interno.
- La Germania va trattata come un mercato domestico: servono presenza continuativa, conoscenza della lingua, relazioni dirette e professionisti radicati sul territorio.
- Bianchi e spumanti offrono opportunità di crescita: mentre i vini premium attraversano una fase difficile, occorre prepararsi alle possibili evoluzioni economiche del mercato.