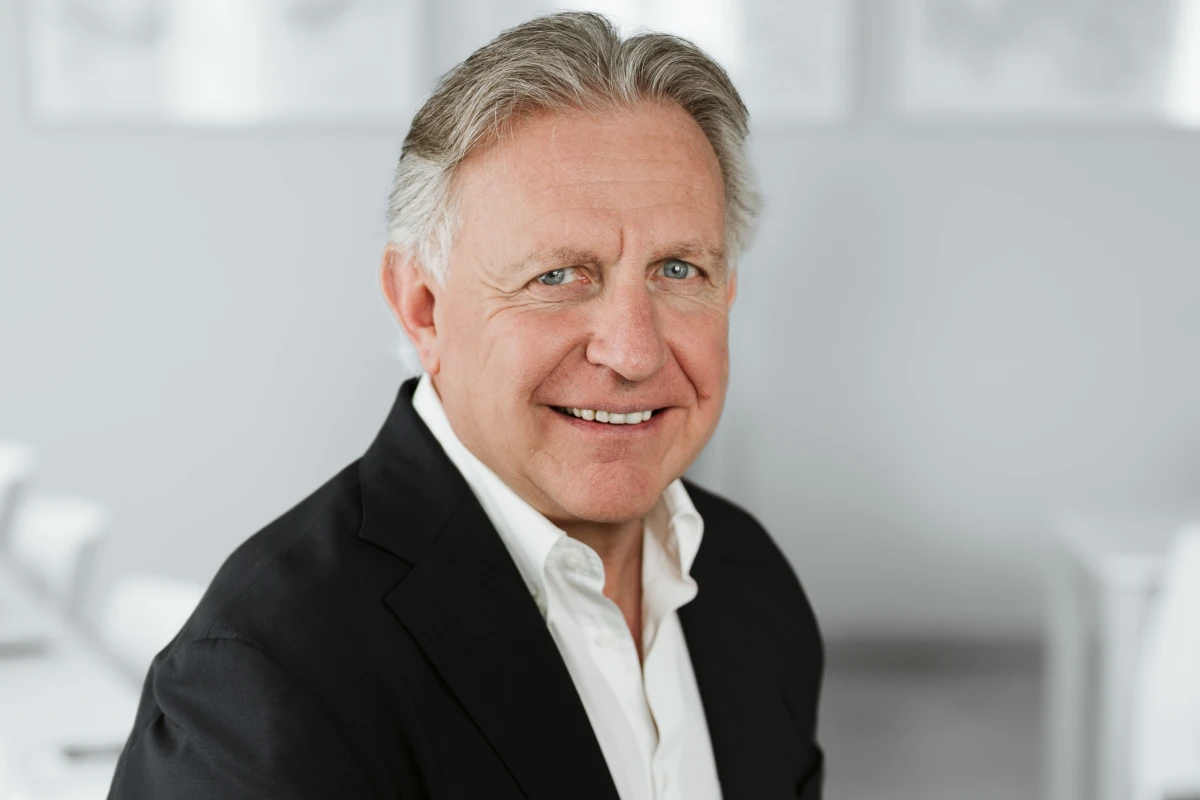
Meno volumi, ordini più frequenti, carte dei vini ridotte e consumatori sempre più selettivi: il mercato della ristorazione sta cambiando. Pietro Pellegrini racconta questa trasformazione dal punto di vista della distribuzione, tra ricerca di vini più eleganti e leggeri, attenzione al prezzo, centralità della relazione con i produttori e crescente importanza della qualità del servizio.
Il mercato del vino nella ristorazione sta attraversando una fase di profonda selezione. Gli ordini si fanno più piccoli e frequenti, le carte dei vini si restringono e anche nella fascia premium il consumatore appare più attento e selettivo. Dall’osservatorio di Pellegrini emerge però un cambiamento che va oltre la semplice congiuntura economica: stanno evolvendo le modalità di consumo, le occasioni di acquisto e, di conseguenza, anche i criteri con cui ristoratori, wine bar e distributori scelgono le proprie referenze.
Pietro Pellegrini, Presidente e Direttore Commerciale di Pellegrini Spa, legge questa trasformazione senza scorciatoie, mettendo in evidenza la crescente ricerca di eleganza, finezza e leggerezza a fronte di una progressiva perdita di centralità dei vini più strutturati e alcolici. In questo scenario, la selezione del catalogo non cambia nella sua filosofia, ma diventa ancora più legata alla responsabilità del distributore nei confronti dei produttori e del mercato. E mentre il digitale entra sempre più nei processi commerciali, l’incontro diretto con il vino e con chi lo produce continua, secondo Pellegrini, a rappresentare un passaggio difficilmente sostituibile.
Partirei da ciò che vedete ogni giorno sul mercato. Quali sono oggi i segnali più evidenti che vi arrivano dagli ordini di ristoranti, enoteche, wine bar e altri operatori HoReCa? E soprattutto: quali cambiamenti nei comportamenti di acquisto dei professionisti ritiene siano strutturali e quali invece legati al particolare frangente socioeconomico?
Il segnale più evidente degli ordini, in particolare di clienti fidelizzati da tempo, è sicuramente la riduzione dei volumi: ordini più piccoli e più frequenti. È anche doveroso ricordare che nel post pandemia è stato acquistato di tutto e di più; oggi, probabilmente con scorte in parte ancora viziate dagli acquisti di quel periodo, assistiamo all’opposto, con una maggiore attenzione alle quantità e con ordini dello stretto necessario. Sicuramente il frangente socioeconomico ha accelerato i tempi, ma penso che i cambiamenti nei comportamenti di acquisto diventeranno sempre più strutturali.
I dati dell’Osservatorio Fipe-Uiv raccontano un calo dei consumi di vino nella ristorazione, ma anche una maggiore tenuta di bianchi freschi e spumanti rispetto ai rossi più strutturati. Questa fotografia coincide con ciò che osservate attraverso la vostra distribuzione? E quali categorie stanno sorprendendo positivamente o negativamente?
Il calo dei consumi di vino nella ristorazione è un dato di fatto, così come, ormai da tempo, la maggiore tenuta dei vini bianchi e spumanti rispetto ai rossi, e a quelli più strutturati in particolare. Non penso di poter affermare che, in questo momento, esistano categorie che stanno sorprendendo positivamente.
Per anni il settore ha cercato una sorta di compensazione alla riduzione dei volumi nella “premiumisation”, cioè nel consumo di una minore quantità di vino ma di maggiore valore. Oggi anche questa tendenza sembra mostrare qualche difficoltà. Dal vostro osservatorio, il consumatore sta davvero continuando a spendere di più per bere meglio oppure sta diventando semplicemente più selettivo, anche nella fascia premium?
Penso si debba fare differenza tra un consumatore “normale” ed un altro “appassionato e conoscitore” anche senza distinzione di capacità di spesa. In questo momento, per diverse ragioni, ritengo che il primo sia molto più attento ai prezzi, ponendosi anche una soglia massima di spesa. Il secondo invece penso continui ad essere disposto a spendere di più per bere meglio, ma sicuramente in maniera molto più selettiva di prima. Il risultato è che rimarranno ben pochi produttori che potranno pensare di continuare a compensare i minori volumi aumentando i prezzi.
Quanto è cambiato il modo di costruire una carta dei vini? Avete la sensazione che ristoratori e wine bar stiano cercando assortimenti più agili, con meno referenze ma una maggiore capacità di rotazione? E questo sta modificando anche le vostre logiche di selezione e distribuzione oppure no?
La maggior parte delle carte vini sta cambiando soprattutto riducendo il numero dei vini presenti. La maggiore capacità di rotazione diventa l’elemento principale di selezione. Le nostre logiche distributive non sono comunque cambiate e non cambieranno: l’obiettivo rimane la completezza di un catalogo che comprenda produttori fortemente identitari del loro territorio e molto attenti alla sostenibilità, anche se la rotazione di alcuni loro prodotti potrebbe non giustificarne sempre la presenza a catalogo.
I dati UIV-Vinitaly mostrano una platea italiana di consumatori sostanzialmente stabile, ma con una trasformazione significativa della frequenza e delle modalità di consumo. Che consumatore incontrate oggi rispetto a dieci anni fa? È più competente, più curioso, più esigente oppure semplicemente più difficile da fidelizzare?
È un po’ difficile per noi dare una risposta, perché il nostro rapporto non è diretto con il consumatore finale ma con operatori HoReCa. Penso però sia molto facile immaginare che i consumatori siano meno fedeli di un tempo. La crescita costante, e sicuramente anche esagerata, di produttori e di etichette non può che provocare maggiore curiosità nel consumatore. Non sono altresì convinto che la crescita della competenza, ammesso ci sia, sia direttamente proporzionale a quella consumi.
Guardando proprio alla vostra attività di selezione, quali caratteristiche deve avere oggi un produttore per entrare nel catalogo Pellegrini? È cambiato negli ultimi anni il peso attribuito a identità territoriale, reputazione, capacità narrativa, sostenibilità, posizionamento di prezzo e potenziale commerciale?
Per noi non è cambiato il peso attribuito ai fattori sopra elencati. Per entrare nel nostro catalogo ci devono essere, prima di tutto, lo spazio e la possibilità e capacità da parte nostra di prenderci la responsabilità distributiva. Riteniamo che il distributore debba essere garante del produttore, ovviamente nei limiti dettati dal mercato. Identità territoriale con forti criteri di sostenibilità sono caratteristiche fondamentali, il posizionamento di prezzo e relativo potenziale commerciale si possono anche discutere e la reputazione si deve costruire insieme.
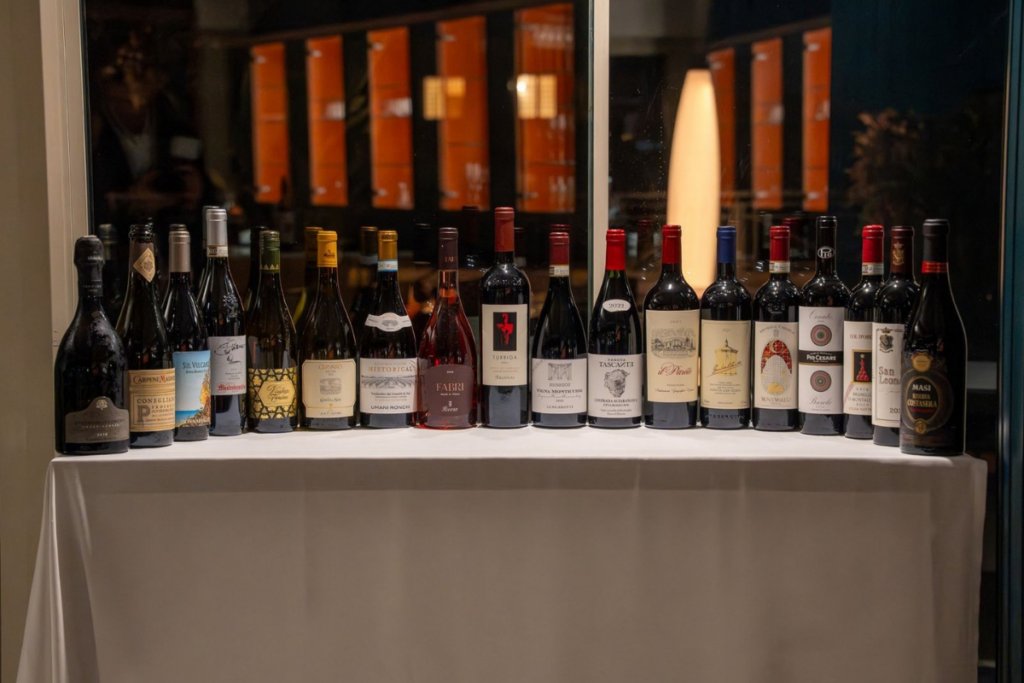
Eventi come quello del 12 ottobre all’Antico Molino mettono direttamente in relazione produttori e operatori HoReCa, attraverso degustazioni ma anche attraverso momenti di approfondimento. Quanto conta ancora l’incontro fisico nel processo di scelta di un vino? In un mercato sempre più digitale la relazione personale rimane importante?
Dal nostro punto di vista la relazione personale rimane molto importante. Vero è che il mercato oggi, anche a livello commerciale, è sempre più digitale, in particolare riferimento a procedure, programmi, gestionali. Il vino però continua a dover essere osservato, annusato, degustato e questo succede e funziona soprattutto se è il produttore a raccontarlo direttamente all’operatore, esattamente come nei tanti eventi che organizziamo durante l’anno in diversi luoghi d’Italia.
Le quattro masterclass dell’evento attraversano territori e stili molto diversi: Trento Doc, Champagne, Lugana e Valpolicella. Il consumatore sta tornando a cercare maggiormente il territorio oppure oggi il territorio deve essere raccontato in modo nuovo per diventare realmente attrattivo? Qual è il ruolo del distributore in questo racconto?
La scelta delle quattro masterclass ha sia motivazioni commerciali che territoriali: il Trento Doc con Monfort ed Etyssa e il Lugana con Famiglia Olivini perché sono due nostri focus fondamentali di quest’anno, il Valpolicella con Massimago perché rappresenta il prodotto più territoriale in relazione all’evento e lo Champagne perché rimane comunque il prodotto più attrattivo. Il consumatore, così come l’operatore, continuano a cercare il territorio e desiderano fare esperienze dirette dai produttori che, in particolare quelli più giovani, hanno iniziato a raccontare il territorio in modo nuovo. Il ruolo del distributore deve essere soprattutto di supporto, coordinamento e selezione.
Dal vostro punto di osservazione, quali sono oggi i vini o gli stili che stanno crescendo senza essere ancora pienamente raccontati dalla stampa e dalle statistiche? C’è qualche segnale che vi fa pensare che nei prossimi due o tre anni assisteremo a un cambiamento significativo nelle gerarchie del consumo?
Il percorso in atto da alcuni anni non è ancora concluso. Eleganza, finezza e anche leggerezza continueranno ad essere preferiti a struttura e alcolicità pesanti. Si mangia meno e si preferiscono cibi più leggeri e digeribili, di conseguenza si beve meno e si preferiscono vini altrettanto leggeri. Penso che i vini rossi torneranno a riprendersi parte dei consumi persi se sapranno interpretare questo cambiamento e, cosa di non poca importanza, se inizieranno ad essere proposti dagli operatori o consumati a casa dai consumatori alla giusta temperatura.
La vostra azienda ha investito negli ultimi anni in logistica, spazi, formazione e capacità distributiva, anche attraverso il nuovo capannone da 3.500 metri quadrati. In un mercato in cui i ristoratori sembrano ordinare quantitativi più contenuti e chiedere maggiore flessibilità, quanto la qualità del servizio logistico è diventata parte integrante del valore di un distributore, quasi quanto la qualità dei vini che distribuisce?
La qualità del servizio è parte fondamentale del nostro mestiere ed è e sarà sempre necessario continuare ad investire. Ma purtroppo non dipende tutto da noi: quando il prodotto esce dai nostri magazzini non abbiamo la certezza che il suo percorso continui nella maniera migliore e con la stessa qualità del servizio. D’altro canto, ritengo che la qualità dei vini distribuiti rimanga assolutamente il fattore principale in relazione al valore di un distributore.
Punti chiave:
- Ordini più piccoli e frequenti: la ristorazione presta maggiore attenzione alle quantità e alle scorte.
- Premium più selettivo: anche chi è disposto a spendere di più per bere meglio sceglie con maggiore cautela.
- Carte dei vini più agili: diminuiscono le referenze e aumenta l’importanza della rotazione.
- Nuovi gusti: eleganza, finezza e leggerezza guadagnano spazio rispetto a struttura e alcolicità elevate.
- Il distributore come garante: selezione, relazione con i produttori e qualità del servizio restano centrali, anche in un mercato sempre più digitale.